Domain pkv-infoseite.de kaufen?
Wir ziehen mit dem Projekt
pkv-infoseite.de um.
Sind Sie am Kauf der Domain
pkv-infoseite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-infoseite.de kaufen?
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **

Ähnliche Suchbegriffe für Mizu
Top-Angebote
Produkte zum Begriff Mizu:
-
Arendo Mizu, Wasserkocher, SchwarzGelassenheit geniessen Der Wasserkocher Mizu besticht durch seine Eleganz. Wo er steht, verbreitet er Ruhe und Gelassenheit. Dass er mit seinen Sensor-Bedientasten, dem verdeckten Heizelement und der Temperatur-Zwischenmessung technisch auf dem Stand ist, muss er optisch nicht hervorkehren. Es genügt, wenn Sie es wissen. Produkteigenschaften Wasserkocher MIZU, max. Fassungsvermögen: 0,5 Liter Auswählbare Temp: 40°C - 100°C in 10°C-Schritten Warmhaltefunktion für 30 Minuten Basisstation dunkelgrau matt mit 2 Sensortasten plus Sensorleiste: Temperatur wählen// Warmhalten // Kochen // EIN/AUS 360-Grad-Basisstation weisse LED-Anzeige für Temperaturwahl / Warmhalten / Power Summer (1x beim Drücken einer Taste / 5x nach Beendigung) Verdecktes Edelstahl Heizelement Automatische Abschaltung Schutz vor Austrocknung und Überhitzung Signalton beim Start und bei der Beendigung; abschaltbar Lieferumfang: Wasserkocher MIZU 0,5 Liter mit 360° Basisstation plus Bedienungsanleitung Abmessungen: H (26,5 cm) x B (22,5 cm) x L (20 cm) Kabellänge: 68 cm Gewicht: 410 g Basis, 732 g Wasserkocher Farbe: dunkelgrau (matt) Kapazität: 0,5 Liter Leistung: 220-240V 50/60Hz; 800 - 1000 W69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
Wie hoch sind die Beiträge in der PKV für Rentner?
Die Beiträge in der privaten Krankenversicherung (PKV) für Rentner hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Eintrittsalter in die PKV und dem Gesundheitszustand. Generell können die Beiträge für Rentner höher ausfallen als für jüngere Versicherte, da mit steigendem Alter auch das Risiko für Krankheiten und Behandlungen zunimmt. Es ist daher wichtig, sich frühzeitig über die verschiedenen Tarifoptionen und Kosten in der PKV zu informieren, um die passende Absicherung im Alter zu gewährleisten. Eine individuelle Beratung durch einen Versicherungsexperten kann dabei helfen, die optimalen Leistungen zu einem angemessenen Preis zu finden. **
Top-Angebote
Produkte zum Begriff Mizu:
-
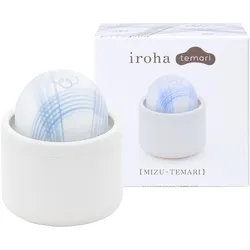
Iroha, Vibrator, Temari MizuIroha ist der Meinung, dass es wichtig ist, das Volumen der Vibrationsgeräusche zu berücksichtigen, also wie viel Vibration an Ihre Hand gesendet wird, während Sie Ihr Iroha halten, und wie dies das Erlebnis beeinflusst. Befreien Sie sich von der Ablenkung durch Geräusche und Vibrationen in Ihren Händen. Der Iroha Temari wurde entwickelt, um Ihnen ein Vergnügen zu bieten, in das Sie eintauchen können. Mit einem leistungsstarken Motor, der in einem Gehäuse untergebracht ist, das speziell dafür entworfen wurde, die Vibrationsübertragung an den Halter zu reduzieren, lässt der Temari Sie wirklich in die Kunst des Vergnügens eintauchen. Er liegt leicht in der Hand und verringert die Vibrationsübertragung an den Halter. Er verfügt über eine einfache Steuerung mit einem Knopf und beinhaltet eine Aufbewahrungskappe. Der starke, aber nahezu geräuschlose Motor hat eine Anti-Staub-Beschichtung, und die Ladeanzeige leuchtet während des Ladevorgangs des Produkts.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beiger Designer-Sessel MIZUBeiger Designer-Sessel MIZU. Material Zusammensetzung des Bezugs: 100% Polyester Material des Bezugs: Chenillestoff Bezug: ALIA 18 Reibungsfestigkeit (Martindale): 50 000 Buchenholz: Walnussoptik Abmessungen Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melangefarben Hydrophobe Behandlung des Bezugs und einfache Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Erscheinungsbild und feine Struktur, die sowohl optisch als auch haptisch angenehm ist. Er besteht aus zwei unterschiedlichen Garnarten – einem dominanten weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webung. Diese Kombination schafft einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht zu 100 % aus Polyester und bietet ein Flächengewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA-Stoffes gehört seine hohe Abriebfestigkeit – gemäß dem Martindale-Test hält er 50 000 Zyklen stand, was seine Langlebigkeit auch bei häufigem Gebrauch gewährleistet. Die hohe Qualität wird durch die Farbwiedergabestabilität auf Stufe 4 und eine Bewertung von 4 im Bereich der Fusselbildung ergänzt, wodurch der Stoff sein ursprüngliches Aussehen über lange Zeit beibehält. Häufig gestellte Fragen 🙋 Wie pflegt man einen Chenille-Sessel, damit er lange hält? Chenille-Stoff erfordert regelmäßige Pflege. Saugen Sie wöchentlich mit einer weichen Bürste, um Staub zu entfernen und die Lebensdauer der Fasern zu verlängern. Bürsten Sie vorsichtig stark beanspruchte Bereiche wie den Sitzbereich mit einer weichen Kleiderbürste. Verwenden Sie keine Scheuermittel, Dampfreiniger oder maschinelle Reinigung – dies könnte den Stoff beschädigen. Tipp: Verwenden Sie zum Entfernen von Flecken einen weichen Schwamm mit neutraler Seifenlösung und reinigen Sie von der Kante zur Mitte. Wie bequem ist das Sitzen in diesem Sessel? Die ergonomisch geformte Rückenlehne und die weiche Polsterung sorgen für hohen Sitzkomfort. Der Sessel ist ideal zum Entspannen mit einem Buch oder zum Ausruhen nach einem anstrengenden Tag. Die Sitzhöhe beträgt 45 cm, was für die meisten Körpergrößen bequem ist. Tipp: Kombinieren Sie mit gemütlichen Kissen für noch mehr Komfort. Wie widerstandsfähig sind die verwendeten Materialien? Der Chenille-Stoff ALIA ist auf 50.000 Martindale-Zyklen getestet, was bedeutet, dass er sehr abriebfest ist. Buchenholz in Nussbaumfarbe ist ebenfalls robust und trägt zur langen Lebensdauer bei. Tipp: Halten Sie die Holzteile sauber und reiben Sie sie regelmäßig mit einem feinen Öl ein, um den Glanz zu erhalten. Ist der Sessel für verschiedene Innenräume geeignet? Der beige Farbton des Bezugsstoffs lässt sich leicht mit natürlichen Tönen, hellem Holz und dunkleren Akzenten kombinieren. Der Sessel kommt im skandinavischen und Retro-Stil zur Geltung, wo er als dezentes Accessoire oder markantes Solitärstück wirken kann. Tipp: Versuchen Sie, mit kupferfarbenen oder schwarzen Accessoires für einen modernen Look zu kombinieren. Welche Maße hat der Sessel und passt er in mein Zimmer? Der Sessel hat eine Breite von 64 cm, eine Tiefe von 62 cm und eine Höhe von 73 cm. Die Sitzhöhe beträgt 45 cm, die Sitztiefe 52 cm und die Sitzbreite 49 cm. Diese Maße sorgen für bequemes Sitzen und lassen sich leicht in den meisten Räumen platzieren. Tipp: Markieren Sie vor dem Kauf den Raum entsprechend den Maßen, um sicherzustellen, dass der Sessel gut passt. Farbe:Beige Material:Gepolstert322,20 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Arendo Mizu, Wasserkocher, SchwarzGelassenheit geniessen Der Wasserkocher Mizu besticht durch seine Eleganz. Wo er steht, verbreitet er Ruhe und Gelassenheit. Dass er mit seinen Sensor-Bedientasten, dem verdeckten Heizelement und der Temperatur-Zwischenmessung technisch auf dem Stand ist, muss er optisch nicht hervorkehren. Es genügt, wenn Sie es wissen. Produkteigenschaften Wasserkocher MIZU, max. Fassungsvermögen: 0,5 Liter Auswählbare Temp: 40°C - 100°C in 10°C-Schritten Warmhaltefunktion für 30 Minuten Basisstation dunkelgrau matt mit 2 Sensortasten plus Sensorleiste: Temperatur wählen// Warmhalten // Kochen // EIN/AUS 360-Grad-Basisstation weisse LED-Anzeige für Temperaturwahl / Warmhalten / Power Summer (1x beim Drücken einer Taste / 5x nach Beendigung) Verdecktes Edelstahl Heizelement Automatische Abschaltung Schutz vor Austrocknung und Überhitzung Signalton beim Start und bei der Beendigung; abschaltbar Lieferumfang: Wasserkocher MIZU 0,5 Liter mit 360° Basisstation plus Bedienungsanleitung Abmessungen: H (26,5 cm) x B (22,5 cm) x L (20 cm) Kabellänge: 68 cm Gewicht: 410 g Basis, 732 g Wasserkocher Farbe: dunkelgrau (matt) Kapazität: 0,5 Liter Leistung: 220-240V 50/60Hz; 800 - 1000 W69,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
Ähnliche Suchbegriffe für Mizu
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
-
Wie berechne ich die Beiträge für meine Versicherung? Oder Welche Faktoren fließen in die Berechnung der Beiträge für meine Krankenversicherung mit ein?
Die Beiträge für deine Versicherung werden basierend auf verschiedenen Faktoren berechnet, wie zum Beispiel dein Alter, dein Gesundheitszustand, deine Berufstätigkeit und der gewählte Versicherungsschutz. Je nach Versicherungsart können auch zusätzliche Faktoren wie Rauchverhalten oder Vorerkrankungen eine Rolle spielen. Um die genauen Beiträge zu erfahren, solltest du dich direkt an deine Versicherung wenden. **
-
Wie hoch sind die Beiträge in der PKV für Rentner?
Die Beiträge in der privaten Krankenversicherung (PKV) für Rentner hängen von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Tarif, dem Eintrittsalter in die PKV und dem Gesundheitszustand. Generell können die Beiträge für Rentner höher ausfallen als für jüngere Versicherte, da mit steigendem Alter auch das Risiko für Krankheiten und Behandlungen zunimmt. Es ist daher wichtig, sich frühzeitig über die verschiedenen Tarifoptionen und Kosten in der PKV zu informieren, um die passende Absicherung im Alter zu gewährleisten. Eine individuelle Beratung durch einen Versicherungsexperten kann dabei helfen, die optimalen Leistungen zu einem angemessenen Preis zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.