Domain pkv-infoseite.de kaufen?
Wir ziehen mit dem Projekt
pkv-infoseite.de um.
Sind Sie am Kauf der Domain
pkv-infoseite.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pkv-infoseite.de kaufen?
Was bedeutet Elektiv Ambulanz?
Die Elektivambulanz ist eine spezialisierte Einrichtung in einem Krankenhaus oder einer Klinik, die sich auf die ambulante Behandlung von Patienten mit geplanten, nicht akuten medizinischen Problemen konzentriert. In der Elektivambulanz werden Patienten betreut, die einen Termin für eine bestimmte medizinische Untersuchung, Diagnose oder Behandlung benötigen, aber keine sofortige Notfallversorgung benötigen. Hier werden in der Regel planbare Eingriffe wie Operationen, Untersuchungen oder Therapien durchgeführt. Die Elektivambulanz bietet den Patienten eine strukturierte und effiziente Versorgung, ohne dass sie stationär aufgenommen werden müssen. In der Elektivambulanz arbeiten spezialisierte Ärzte, Pflegekräfte und medizinisches Fachpersonal zusammen, um den Patienten eine optimale Versorgung zu bieten. **
Was ist der Unterschied zwischen elektiv und selektiv?
Der Begriff "elektiv" bezieht sich auf die Möglichkeit oder das Recht, etwas auszuwählen oder zu wählen. Es bezieht sich oft auf die Wahl von Kursen oder Fächern in einem Studium. "Selektiv" hingegen bezieht sich auf die Auswahl oder das Auswählen von bestimmten Dingen oder Personen aufgrund bestimmter Kriterien oder Merkmale. Es kann sich auf die Auswahl von Bewerbern für eine Stelle oder die Auswahl von Produkten in einem Geschäft beziehen. **

Ähnliche Suchbegriffe für Elektiv
Top-Angebote
Produkte zum Begriff Elektiv:
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **


Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
Top-Angebote
Produkte zum Begriff Elektiv:
-
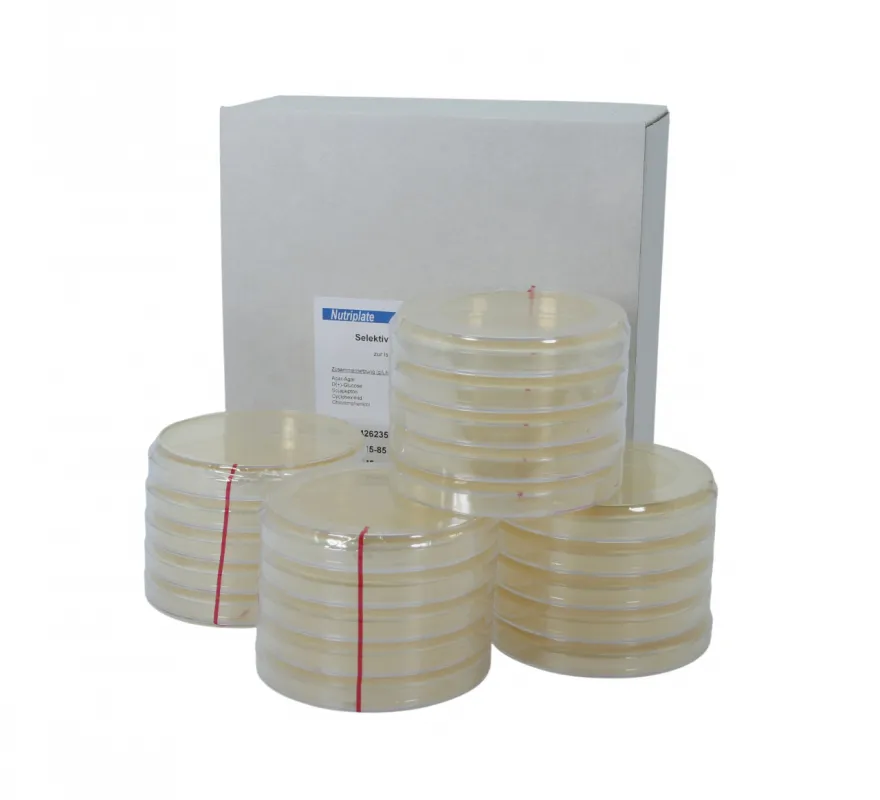
Nutriplate GmbH Nährboden für die Mikrobiologie (20 Petrischalen) Candida Elektiv Agar 0412.85Nutriplate Candida-Elektivagar nach Nickerson – Fertignährboden (20 Petrischalen) Der Candida-Elektivagar nach Nickerson von Nutriplate dient der Isolierung und orientierenden Differenzierung von Pilzen der Gattung Candida und anderen Hefen aus klinischen Proben. Als Nährgrundlage enthält das Medium Hefeextrakt, Glycin und Glucose. Der Bismut-Sulfit-Indikator hemmt weitgehend die Begleitflora, sodass sich Candida und die meisten anderen Hefen ungehindert entwickeln können. Unter gleichzeitiger Reduktion des Bismut-Sulfit-Indikators nehmen die Kolonien eine charakteristische bräunliche bis schwarze Färbung an. Für Folgeuntersuchungen bei Candida-Verdacht empfiehlt sich die Subkultivierung auf Reisextrakt-Agar zum Nachweis von Chlamydosporen, die für Candida albicans typisch sind. Bei stark verunreinigtem Material sollte der Candida-Elektivagar parallel mit einem hemmstofffreien Medium (Kimmig- oder Sabouraud-Agar) beimpft werden. Produktmerkmale auf einen Blick Isolierung und orientierende Differenzierung von Candida und Hefen Bismut-Sulfit-Indikator: Candida-Kolonien bräunlich bis schwarz Weitgehende Hemmung der Begleitflora Gebrauchsfertig, steril, Ø 90 mm 20 Petrischalen pro Packung Kühlware: 8–15 °C, lichtgeschützt, horizontal lagern Hersteller: Nutriplate GmbH Nur für professionellen Einsatz (IVD) Technische Daten Produktname Candida-Elektivagar nach Nickerson Hersteller Nutriplate GmbH, Sankt Augustin Medientyp Selektiv-Elektivmedium (IVD) Nährgrundlage Hefeextrakt, Glycin, Glucose Selektionsprinzip Bismut-Sulfit-Indikator – Hemmung der Begleitflora Nachweis Candida spp. und andere Hefen Koloniefarbe Bräunlich bis schwarz (Hefen); seltene Schimmelpilze ähnlich pigmentiert Nährbodenbeschaffenheit Opaleszent bis trübe Inkubation 2–3 Tage bei ca. 22 °C (Raumtemperatur), ggf. zusätzlich bei 37 °C Plattendurchmesser 90 mm Packungsinhalt 20 Petrischalen Lagerung 8–15 °C, lichtgeschützt, horizontal Haltbarkeit Siehe Verpackung Zweckbestimmung Nur für professionellen Einsatz (IVD) Anwendung Platte mindestens 30 Minuten vor Gebrauch auf Raumtemperatur (20–25 °C) temperieren, Kondenswasser ausdunsten lassen. Untersuchungsmaterial (Abstrichmaterial vom Rachen, hinteren Scheidengewölbe, Pilzrasen) mit steriler Öse oder Wattetupfer auf die Agaroberfläche auftragen. Bei 22 °C (Raumtemperatur) 2–3 Tage inkubieren; ergänzend ggf. bei 37 °C. Koloniemorphologie beurteilen: bräunlich bis schwarz wachsende, glatte, pastöse Kolonien sind in der Regel Hefen (meist Candida). Zur Bestätigung und Differenzierung Candida-verdächtige Kolonien auf Reisextrakt-Agar subkultivieren (Chlamydosporennachweis). Platten nach Öffnen des Blisters mit Nutriplate Keimband verschließen. Gebrauchte Platten autoklavieren und gemäß DIN EN 12740 entsorgen. Nur für professionellen Einsatz. Häufige Fragen zum Candida-Elektivagar nach Nickerson Wie unterscheidet sich der Nickerson-Agar vom Sabouraud-Agar? Der Nickerson-Agar ist ein Selektivmedium speziell für Candida und Hefen. Der Bismut-Sulfit-Indikator hemmt die Begleitflora und erlaubt eine orientierende Differenzierung durch die Schwarzfärbung der Hefekolonien. Der Sabouraud-Glucose-2%-Agar ist hemmstoffrei und ermöglicht das Wachstum aller Pilze – er ist breiter angelegt, differenziert aber nicht farblich. Für die klinische Candida-Diagnostik werden beide Medien häufig parallel eingesetzt. Wie erfolgt die Differenzierung von Candida albicans? Der Nickerson-Agar ermöglicht eine orientierende, keine abschließende Differenzierung. Verdächtige bräunlich-schwarze Kolonien werden auf Reisextrakt-Agar subkultiviert: Candida albicans bildet dort charakteristische Chlamydosporen, die bei mikroskopischer Betrachtung eindeutig erkennbar sind und die Speziesidentifizierung ermöglichen. Welches Untersuchungsmaterial ist geeignet? Abstrichmaterial vom Rachen, vom hinteren Scheidengewölbe, Pilzrasen sowie andere klinische Proben mit Verdacht auf Hefe- oder Candida-Infektion. Bei stark kontaminiertem Material empfiehlt sich eine19,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Nebeneinander der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV). Fairer Wettbewerb oder Risikoselektion?,Das Nebeneinander Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv). Fairer Wettbewerb Oder Risikoselektion?, Taschenbuch Von Rubi Mauer, Grin, 978-3-668-34714-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ein Vergleich zwischen der gesetzlichen Krankenversicherung (GKV) und der privaten Krankenversicherung (PKV), Taschenbuch von Linda Karakas, GRIN,Ein Vergleich Zwischen Der Gesetzlichen Krankenversicherung (gkv) Und Der Privaten Krankenversicherung (pkv), Taschenbuch Von Linda Karakas, Grin, 978-3-640-13479-3, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Elektiv Ambulanz?
Die Elektivambulanz ist eine spezialisierte Einrichtung in einem Krankenhaus oder einer Klinik, die sich auf die ambulante Behandlung von Patienten mit geplanten, nicht akuten medizinischen Problemen konzentriert. In der Elektivambulanz werden Patienten betreut, die einen Termin für eine bestimmte medizinische Untersuchung, Diagnose oder Behandlung benötigen, aber keine sofortige Notfallversorgung benötigen. Hier werden in der Regel planbare Eingriffe wie Operationen, Untersuchungen oder Therapien durchgeführt. Die Elektivambulanz bietet den Patienten eine strukturierte und effiziente Versorgung, ohne dass sie stationär aufgenommen werden müssen. In der Elektivambulanz arbeiten spezialisierte Ärzte, Pflegekräfte und medizinisches Fachpersonal zusammen, um den Patienten eine optimale Versorgung zu bieten. **
-
Was ist der Unterschied zwischen elektiv und selektiv?
Der Begriff "elektiv" bezieht sich auf die Möglichkeit oder das Recht, etwas auszuwählen oder zu wählen. Es bezieht sich oft auf die Wahl von Kursen oder Fächern in einem Studium. "Selektiv" hingegen bezieht sich auf die Auswahl oder das Auswählen von bestimmten Dingen oder Personen aufgrund bestimmter Kriterien oder Merkmale. Es kann sich auf die Auswahl von Bewerbern für eine Stelle oder die Auswahl von Produkten in einem Geschäft beziehen. **
-
Welche PKV hat die stabilsten Beiträge?
Die Stabilität der Beiträge in der privaten Krankenversicherung (PKV) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Alter bei Vertragsabschluss, dem Gesundheitszustand und den Leistungen des Versicherungstarifs. Es gibt keine eindeutige Antwort darauf, welche PKV die stabilsten Beiträge hat, da dies individuell unterschiedlich sein kann. Es ist ratsam, sich vor Vertragsabschluss ausführlich über die Beitragsentwicklung der jeweiligen PKV zu informieren und gegebenenfalls auch unabhhängige Vergleichsportale zu Rate zu ziehen. Zudem kann es sinnvoll sein, sich von einem Versicherungsmakler beraten zu lassen, um die langfristige Stabilität der Beiträge besser einschätzen zu können. Einige PKV-Anbieter werben damit, dass sie eine besonders stabile Beitragsentwicklung aufweisen, jedoch sollte man diese Aussagen kritisch hinterfragen und sich nicht allein darauf verlassen. Letztendlich ist es wichtig, eine PKV zu wählen, die nicht nur aktuell günstige Beiträge bietet, sondern auch langfristig eine stabile Beitragsentwicklung gewährleistet. **
-
Wie hoch sind PKV Beiträge im Alter?
Die Höhe der PKV-Beiträge im Alter hängt von verschiedenen Faktoren ab, wie z.B. dem Eintrittsalter in die private Krankenversicherung, dem gewählten Tarif, dem Gesundheitszustand und den individuellen Leistungen. Generell steigen die Beiträge im Alter aufgrund des höheren Krankheitsrisikos und der steigenden Gesundheitskosten. Es ist daher ratsam, frühzeitig in die private Krankenversicherung einzutreten, um von günstigeren Beiträgen zu profitieren. Zudem können Beitragsanpassungen aufgrund von steigenden Gesundheitskosten oder veränderten Tarifkonditionen im Alter zu höheren Beiträgen führen. Es ist daher wichtig, sich vor Abschluss einer PKV über die langfristigen Kosten im Alter zu informieren und gegebenenfalls eine Vorsorge für steigende Beiträge zu treffen. **
Ähnliche Suchbegriffe für Elektiv
-
Kommentar zum Versicherungsvertragsgesetz und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe von , De Gruyter,Kommentar Zum Versicherungsvertragsgesetz Und Allgemeine Versicherungsbedingungen... / Krankenversicherung, Gebundene Ausgabe Von, De Gruyter, 978-3-11-012409-5, Seitenanzahl: 494389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vorteile der gesetzlichen Krankenversicherung. Leistungen der privaten und der gesetzlichen Krankenversicherung im Vergleich, Taschenbuch von MuzafferVorteile Der Gesetzlichen Krankenversicherung. Leistungen Der Privaten Und Der Gesetzlichen Krankenversicherung Im Vergleich, Taschenbuch Von Muzaffer Arkaç, Grin, 978-3-346-03280-5, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aufsichtsrechtliche Rahmenbedingungen für Telematik-Tarife in der Kfz-Versicherung, Gebundene Ausgabe von Oliver Becker, Mohr Siebeck,Aufsichtsrechtliche Rahmenbedingungen Für Telematik-tarife In Der Kfz-versicherung, Gebundene Ausgabe Von Oliver Becker, Mohr Siebeck, 978-3-16-161092-9, Seitenanzahl: 33494,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Kodierrichtlinien Version 2025, Taschenbuch von Verband der Privaten Krankenversicherung (PKV),Institut für das Entgeltsystem im KrankenhausDeutsche Kodierrichtlinien Version 2025, Taschenbuch Von Verband Der Privaten Krankenversicherung (pkv),institut Für Das Entgeltsystem Im Krankenhaus (inek Gmbh),gkv-spitzenverband, Deutscher Ärzteverlag, 978-3-7691-3844-3, Seitenanzahl: 2199,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die Beiträge in der PKV?
In der privaten Krankenversicherung (PKV) zahlen die Versicherten selbst die Beiträge. Die Höhe der Beiträge richtet sich nach dem individuellen Gesundheitszustand, dem Eintrittsalter und dem gewählten Leistungsumfang. Arbeitnehmer können einen Teil der Beiträge von ihrem Arbeitgeber erstattet bekommen, wenn sie bestimmte Voraussetzungen erfüllen. Selbstständige und Freiberufler tragen die Beiträge alleine. Auch Beamte können in die PKV wechseln und erhalten Beihilfe vom Dienstherrn, die einen Teil der Beiträge abdeckt. **
-
Wie stark steigen die Beiträge bei der PKV?
Wie stark die Beiträge bei der privaten Krankenversicherung (PKV) steigen, hängt von verschiedenen Faktoren ab. Dazu gehören unter anderem das Eintrittsalter, der Gesundheitszustand, der Leistungsumfang des Tarifs und die allgemeine Kostenentwicklung im Gesundheitswesen. Generell steigen die Beiträge in der PKV tendenziell stärker als in der gesetzlichen Krankenversicherung, da die Beiträge individuell kalkuliert werden und sich an den tatsächlichen Gesundheitskosten orientieren. Es ist daher wichtig, regelmäßig zu prüfen, ob der gewählte Tarif noch den eigenen Bedürfnissen entspricht und gegebenenfalls zu einem günstigeren Tarif zu wechseln, um Beitragssteigerungen zu begrenzen. **
-
Wer zahlt Beiträge private Krankenversicherung?
Die Beiträge zur privaten Krankenversicherung werden in der Regel vom Versicherten selbst gezahlt. Die Höhe der Beiträge hängt von verschiedenen Faktoren wie dem gewählten Tarif, dem Eintrittsalter und dem Gesundheitszustand ab. Selbstständige, Beamte und Gutverdiener können sich privat versichern. Arbeitnehmer mit einem Einkommen über der Versicherungspflichtgrenze können ebenfalls in die private Krankenversicherung wechseln. Die Beiträge können steuerlich absetzbar sein, was die finanzielle Belastung etwas mindern kann. **
-
Welche private Krankenversicherung erhöht Beiträge?
Welche private Krankenversicherung erhöht Beiträge? Diese Frage kann nicht pauschal beantwortet werden, da verschiedene private Krankenversicherungen unterschiedliche Beitragsanpassungen vornehmen. Beitragsanpassungen können aufgrund verschiedener Faktoren wie steigender Gesundheitskosten, demografischer Veränderungen oder individuellen Gesundheitsrisiken erfolgen. Es ist ratsam, regelmäßig die Beitragsentwicklung der eigenen Krankenversicherung zu überprüfen und gegebenenfalls Alternativen zu prüfen. Eine unabhängige Beratung kann dabei helfen, die passende Krankenversicherung zu finden, die langfristig stabile Beiträge bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.